Domain hgb24.de kaufen?
Wir ziehen mit dem Projekt
hgb24.de um.
Sind Sie am Kauf der Domain
hgb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgb24.de kaufen?
Ist das Handelsregister öffentlich?
Ja, das Handelsregister ist öffentlich zugänglich. Jeder kann Einsicht in das Handelsregister nehmen, um Informationen über Unternehmen, wie z.B. Firmennamen, Geschäftsführer, Gesellschafter und Unternehmenssitz, zu erhalten. Diese Transparenz dient der Rechtssicherheit und dem Schutz von Geschäftspartnern und Verbrauchern. Durch die öffentliche Einsichtsmöglichkeit können Interessierte sich über die rechtliche und wirtschaftliche Situation eines Unternehmens informieren. Dadurch wird auch die Vertrauenswürdigkeit von Unternehmen gestärkt, da wichtige Informationen öffentlich zugänglich sind. **
Warum ist das Handelsregister öffentlich?
Das Handelsregister ist öffentlich, um Transparenz und Rechtssicherheit im Wirtschaftsleben zu gewährleisten. Durch die öffentliche Einsichtnahme können Geschäftspartner, Gläubiger und andere Interessierte wichtige Informationen über Unternehmen erhalten. Dies dient dazu, Vertrauen in die Seriosität und Zuverlässigkeit von Unternehmen zu schaffen. Zudem ermöglicht die öffentliche Zugänglichkeit des Handelsregisters eine effektive Kontrolle und Überwachung von Unternehmen durch Behörden und die Öffentlichkeit. Dadurch wird auch Missbrauch und Betrug erschwert. **


Ähnliche Suchbegriffe für F Öffentlich
Top-Angebote
Produkte zum Begriff F Öffentlich:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
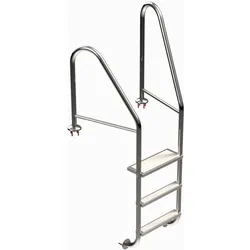
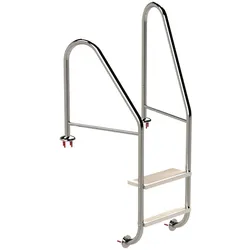
Eichenwald Poolleiter Modell 07 Marina Öffentlich Flanschmontage Beckentiefe 780mm 2 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten1962,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichenwald Poolleiter Modell 07 Marina Öffentlich Einbauhalterung Beckentiefe 1060mm 3 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten2107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
F oder nicht F?
Das kann ich nicht beantworten, da ich nicht weiß, wofür "F" steht. Bitte gib mehr Informationen, damit ich dir helfen kann. **
-
F oder nicht F?
Es tut mir leid, aber ich verstehe nicht, was Sie mit "F oder nicht F?" meinen. Könnten Sie bitte weitere Informationen geben, damit ich Ihnen besser helfen kann? **
-
Für welche der folgenden Funktionen f gilt f' = f?
Die Funktionen, für die gilt f' = f, sind die Exponentialfunktionen f(x) = e^x. Diese Funktionen haben die Eigenschaft, dass ihre Ableitung gleich der Funktion selbst ist. **

Was sind die Zusammenhänge von f, f und f?
Es tut mir leid, aber ich kann Ihre Frage nicht beantworten, da Sie keine Informationen über die Variablen f, f und f gegeben haben. Bitte geben Sie weitere Informationen, damit ich Ihnen weiterhelfen kann. **
Wie lautet die Funktion mit den Variablen f(x,y), f(x,f(y)), f(10) und f(21)?
Die Funktion f(x,y) ist eine Funktion mit zwei Variablen x und y. Die Funktion f(x,f(y)) ist eine Funktion, bei der der Wert von y zuerst in f(y) eingesetzt wird und dann als zweites Argument in f(x,f(y)) verwendet wird. Die Funktion f(10) ist eine Funktion, bei der der Wert von x auf 10 festgelegt ist und f(21) ist eine Funktion, bei der der Wert von x auf 21 festgelegt ist. **
Top-Angebote
Produkte zum Begriff F Öffentlich:
-
Eichenwald Poolleiter Modell 07 Marina Öffentlich Einbauhalterung Beckentiefe 780mm 2 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten1912,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist das Handelsregister öffentlich?
Ja, das Handelsregister ist öffentlich zugänglich. Jeder kann Einsicht in das Handelsregister nehmen, um Informationen über Unternehmen, wie z.B. Firmennamen, Geschäftsführer, Gesellschafter und Unternehmenssitz, zu erhalten. Diese Transparenz dient der Rechtssicherheit und dem Schutz von Geschäftspartnern und Verbrauchern. Durch die öffentliche Einsichtsmöglichkeit können Interessierte sich über die rechtliche und wirtschaftliche Situation eines Unternehmens informieren. Dadurch wird auch die Vertrauenswürdigkeit von Unternehmen gestärkt, da wichtige Informationen öffentlich zugänglich sind. **
-
Warum ist das Handelsregister öffentlich?
Das Handelsregister ist öffentlich, um Transparenz und Rechtssicherheit im Wirtschaftsleben zu gewährleisten. Durch die öffentliche Einsichtnahme können Geschäftspartner, Gläubiger und andere Interessierte wichtige Informationen über Unternehmen erhalten. Dies dient dazu, Vertrauen in die Seriosität und Zuverlässigkeit von Unternehmen zu schaffen. Zudem ermöglicht die öffentliche Zugänglichkeit des Handelsregisters eine effektive Kontrolle und Überwachung von Unternehmen durch Behörden und die Öffentlichkeit. Dadurch wird auch Missbrauch und Betrug erschwert. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
F oder nicht F?
Das kann ich nicht beantworten, da ich nicht weiß, wofür "F" steht. Bitte gib mehr Informationen, damit ich dir helfen kann. **
Ähnliche Suchbegriffe für F Öffentlich
-
Eichenwald Poolleiter Modell 07 Marina Öffentlich Flanschmontage Beckentiefe 780mm 2 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten1962,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichenwald Poolleiter Modell 07 Marina Öffentlich Einbauhalterung Beckentiefe 1060mm 3 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten2107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichenwald Poolleiter Modell 07 Marina Öffentlich Flanschmontage Beckentiefe 1060mm 3 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten2108,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichenwald Poolleiter Modell 07 Marina Öffentlich Einbauhalterung Beckentiefe 1340mm 4 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten2252,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
F oder nicht F?
Es tut mir leid, aber ich verstehe nicht, was Sie mit "F oder nicht F?" meinen. Könnten Sie bitte weitere Informationen geben, damit ich Ihnen besser helfen kann? **
-
Für welche der folgenden Funktionen f gilt f' = f?
Die Funktionen, für die gilt f' = f, sind die Exponentialfunktionen f(x) = e^x. Diese Funktionen haben die Eigenschaft, dass ihre Ableitung gleich der Funktion selbst ist. **
-
Was sind die Zusammenhänge von f, f und f?
Es tut mir leid, aber ich kann Ihre Frage nicht beantworten, da Sie keine Informationen über die Variablen f, f und f gegeben haben. Bitte geben Sie weitere Informationen, damit ich Ihnen weiterhelfen kann. **
-
Wie lautet die Funktion mit den Variablen f(x,y), f(x,f(y)), f(10) und f(21)?
Die Funktion f(x,y) ist eine Funktion mit zwei Variablen x und y. Die Funktion f(x,f(y)) ist eine Funktion, bei der der Wert von y zuerst in f(y) eingesetzt wird und dann als zweites Argument in f(x,f(y)) verwendet wird. Die Funktion f(10) ist eine Funktion, bei der der Wert von x auf 10 festgelegt ist und f(21) ist eine Funktion, bei der der Wert von x auf 21 festgelegt ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.